APOSENTADORIAS, PENSÃO E ABONO DE PERMANÊNCIA DO SERVIDOR PÚBLICO
com estudo de casos reais
- Data
- 05 a 07 de junho de 2019
- Local
- Auditório do TRE/AP • Macapá-AP
- Instrutor
- João Araújo Magalhães Filho
As inscrições deste evento estão encerradas. Consulte a agenda de próximos eventos ou fale conosco para uma turma in company.
- Data
- 05–07/06/2019
- Carga horária
- 20h
- Local
- Auditório do TRE/AP
- Inscrições
- Encerradas
Objetivo
Público-alvo
Conteúdo programático
Baixar programa completo1.1. Direitos Adquiridos até 16/12/1998
Voluntária com Proventos Integrais
Voluntária com Proventos Proporcionais ao Tempo de Serviço
Voluntária Por Idade - Proventos Proporcionais ao Tempo de Serviço
Invalidez com Proventos Integrais
Invalidez com Proventos Proporcionais
Compulsória, com Proventos Proporcionais ao Tempo de Serviço
Especial do Magistrado - Facultativa, Compulsória ou Invalidez - com Proventos Integrais
Especial do Professor - Voluntária com Proventos Integrais
Especial do Policial Civil – com proventos integrais
Cálculo dos proventos com base na remuneração da atividade ou subsídio e demais vantagens
Do reajuste de proventos com paridade e com ou sem integralidade
Da revisão de proventos/pensões concedidos antes da CF/88 e da vigência financeira
1.2. Direitos Adquiridos no período de 16/12/1998 a 19/02/2004
Voluntária com Proventos Integrais.
Voluntária Por Idade, com Proventos Proporcionais ao Tempo de Contribuição.
Invalidez com Proventos Integrais.
Invalidez com Proventos Proporcionais ao Tempo de Contribuição.
Compulsória, com Proventos Proporcionais ao Tempo de Contribuição.
Especial do Professor, na Educação Infantil e no Ensino Fundamental e Médio - Voluntária, com Proventos Integrais.
Especial do Policial Civil – com proventos integrais
Cálculo dos proventos com base na remuneração do servidor no cargo efetivo ou subsídio
Do limite de proventos
Do reajuste de proventos com paridade e com ou sem integralidade
1.3. Direitos Adquiridos no período de 16/12/98 a 31/12/2003
Voluntária com Proventos Integrais.
Voluntária com Proventos Proporcionais ao Tempo de Contribuição.
Especial dos Magistrados, Membros do Ministério Público e de Tribunal de Contas - Voluntária, com Proventos Integrais.
Especial dos Magistrados, Membros do Ministério Público e de Tribunal de Contas - Voluntária, com Proventos Proporcionais ao Tempo de Contribuição.
Professor - Voluntária, com Proventos Integrais (qualquer grau do magistério).
Cálculo dos proventos com base na remuneração do servidor no cargo efetivo ou subsídio
Do Limite dos Proventos
Do reajuste dos proventos com paridade e com ou sem integralidade
1.4. Regra de Transição – Art. 6º da EC 41/2003 a partir de 31/12/2003
Voluntária com Proventos Integrais.
Especial do Professor – na educação infantil, ensino fundamental, médio, direção de unidade de ensino, coordenação e assessoramento pedagógico - Voluntária, com Proventos Integrais
Cálculo dos proventos com base na remuneração do servidor no cargo efetivo ou subsídio vigente a partir de 16/12/98 até 31/12/2003
Do Limite dos Proventos
Do reajuste de proventos com paridade e com ou sem integralidade
1.5. Regra de Transição – Art. 3º da EC 47/2005 a partir de 31/12/2003
Voluntária com Proventos Integrais.
Cálculo dos proventos com base na remuneração do servidor no cargo efetivo ou subsídio vigente a partir de 31/12/2003
Do Limite dos Proventos
Do reajuste de proventos com paridade e com ou sem integralidade
1.6. Regra de Transição EC 70/2012 – Art. 6-A da EC 41/2003 a partir de 01/01/2004
Invalidez com Proventos Integrais.
Invalidez com proventos proporcionais
Cálculo dos proventos com base na remuneração do servidor no cargo efetivo ou subsídio
Do reajuste dos proventos com paridade e com ou sem integralidade
Das revisões:
Da revisão dos proventos no período de 01/01/2004 a 29/03/2012
Da revisão da pensão a partir do óbito
Dos efeitos financeiros da revisão
Da possível redução de valores
Da clientela que ingressou a partir de 01/01/2004
Da clientela que aposentou até 31/12/2003
Do Limite dos Proventos
1.7. Regra de Transição – Art. 2º da EC 41/2003 a partir de 20/02/2004
Voluntária com Proventos Integrais.
Voluntária com proventos proporcionais
Magistrados, Membros do Ministério Público e de Tribunal de Contas com proventos integrais
Magistrados, Membros do Ministério Público e de Tribunal de Contas com proventos proporcionais
Professor - Voluntária, com Proventos Integrais (qualquer grau do magistério).
Cálculo dos proventos com base na média aritmética simples das remunerações contributivas
Do reajuste dos proventos sem paridade e com ou sem integralidade
Do Limite dos Proventos
1.8. Regra Geral – a partir de 20/02/2004
Voluntária por idade com proventos proporcionais
Invalidez com proventos integrais
Invalidez com proventos proporcionnais
Compulsória
Professor na educação infantil, ensino fundamental, médio, coordenação e assessoramento pedagógico
Policial Civil – antes e após a EC 41/2003
Voluntária Integral até 15/05/2014
Voluntária Integral a partir de 16/05/2014
Compulsória a partir de 16/05/2014
Cálculo dos proventos com base na média aritmética simples das remunerações contributivas
Do reajuste dos proventos sem paridade e com ou sem integralidade
Do Limite dos Proventos
1.9. Regra Especial – Via Mandado de Injunção ou Súmula Vinculante 33/STF
Normativas
Instrução Normativa MPS/SPS nº 1/2010
Orientação Normativa 16/2013/SEGEP/MPOG
Jurisprudências do TCU, INSS e do MPOG
Dos critérios para a concessão de aposentadoria especial com base em decisão em mandado de injunção
Dos proventos da aposentadoria especial
Dos reajustes – índice e vigência
Da vigência e dos efeitos financeiros da aposentadoria
Da impossibilidade da contagem da licença prêmio em dobro e/ou da sua desaverbação
Do lançamento no sistema SIAPE
Da instrução do processo de aposentadoria especial
Para o processo com base na súmula vinculante 33
Para o processo com base em mandado de injunção
Da competência para emissão da declaração de tempo de atividade especial
Da finalidade da declaração de tempo de atividade especial
Da apuração do tempo de serviço público sob condições especiais
Da caracterização e a comprovação do tempo especiais
Do reconhecimento do tempo
Das provas não aceitas
Do enquadramento da atividade especial quanto aos marcos temporais e dos critérios aplicados pelos peritos
Do reconhecimento do tempo especial individualizado
Da competência de preenchimento do formulário de atividades especiais e do PPP
Do reconhecimento do tempo especial individualizado a partir de 01/01/2004
Documentos não aceito como prova de tempo especial
Documentos aceito em substituição ao LTCAT
Da autoridade competente para caracterizar a atividade especial
Do abono de permanência
Da não conversão de tempo especial em tempo comum
Da autoridade competente para concessão da aposentadoria
Das revisões dos atos já concedidos
Da não revisão dos atos já registrados pelo TCU
Da retificação do tempo especial convertido em comum ou não
Dos atos já registrados pelo TCU com tempo convertido em comum
Dos valores percebidos indevidamente
Laudo técnico das condições ambientais do trabalho – LTCAT
Orientações gerais para elaboração do LTCAT
1.10. Cálculo de Proventos pela Média Aritmética Simples das Remunerações Contributivas
Da base de cálculo
As remunerações utilizadas como base para as contribuições do servidor aos regimes de previdência a que esteve vinculado.
Do percentual corresponde a 80% de todo o período contributivo.
Do período contributivo das competências de julho de 1994 ou desde a do início da contribuição, se posterior àquela competência.
Da remuneração contributiva considerada pela lei nos casos em que não tenha havido contribuição para regime próprio no período trabalhado.
Fórmula do cálculo
Dos valores das remunerações para base de cálculo das contribuições do servidor aos regimes de previdência.
Da remuneração contributiva facultativa ou opcional.
Das parcelas remuneratórias exclusivas que compõem a remuneração contributiva facultativa.
Das parcelas remuneratórias que não compõem a estrutura da remuneração contributiva facultativa.
Da atualização, mês a mês, das remunerações contributivas.
Da remuneração contributiva considerada pela Lei.
Nas ausências de dispositivo legal autorizativo da base contributiva.
Nas situações decorrentes de isenção legal da contribuição previdenciária.
Nas situações decorrentes de isenção legal da contribuição previdenciária nas ausências e afastamentos legais considerados legalmente como de efetivo exercício.
Da impossibilidade de inclusão de vantagens pessoais após conclusão dos cálculos dos proventos resultante das remunerações contributivas.
Da composição oficial da remuneração contributiva obrigatória.
Parcelas remuneratórias temporárias oficial que integram a remuneração contributiva facultativa por opção do servidor.
Da inclusão de planos econômicos (PLANO COLLOR, URV, URP e outros) no cálculo da média das remunerações de contribuição.
Da exigência de sentenças judiciais que lhes deem suporte jurídico.
Da inclusão apenas dos períodos legalmente recebidas.
Da exclusão dos cálculos de parcelas indevidas por não compor legalmente a base contributiva.
Da possibilidade de o servidor requerer a devida repetição do indébito nos termos da lei.
Do fato gerador das remunerações contributivas
Do regime de competência quanto as parcelas pagas em atraso para definição da base das remunerações contributivas
Da remuneração contributiva de servidor não titular de cargo efetivo até 16/12/1998.
Dos limites da remuneração contributiva na base de cálculo
Como identificar as maiores remunerações contributivas para a base de cálculo dos proventos.
Da exclusão da parte decimal dos oitenta por cento das remunerações contributivas.
Da exclusão das lacunas no período contributivo do segurado por ausência de vinculação previdenciária.
Do valor inicial dos proventos quanto ao seu limite.
Dos procedimentos sobre verbas pagas retroativamente por determinação legal, administrativa ou judicial, sobre as quais incidiram as alíquotas de contribuição.
Do cálculo do valor inicial dos proventos proporcionais ao tempo de contribuição ou de idade, conforme a modalidade de aposentação.
Da fração diária do tempo proporcional.
Da rotina administrativa das revisões dos cálculos dos proventos nos termos do acórdão 1.176/2015/TCU-P, subitem 9.4.
Prazo de 90 dias para as providências gerais
Prazo de 120 dias para correções das concessões
Quanto ao direito do contraditório e da ampla defesa
Dos atos a serem atendidos dentro de 120 dias determinados pelo acórdão 1.176/2015/TCU-P (9.4.)
Dos processos não enviados ao TCU com menos de cinco anos da sua concessão
Dos processos não enviados ao TCU com mais de cinco anos da sua concessão
Dos processos enviados ao TCU, não julgados e com menos de cinco anos da sua concessão
Dos processos enviados ao TCU, não julgado e com mais de cinco anos da sua concessão
Dos processos já registrados pelo TCU nos últimos cinco anos
Das competências dos órgãos de controle interno nos termos do acórdão 1.176/2015/TCU-P, subitem 9.5.
Da edição de decreto regulamentador sobre as normas dos regimes próprios de previdência social - RPPS nos termos do acórdão 1.176/2015/TCU-P, subitem 9.6.
Das competências determinadas à SEFIP/TCU nos termos do acórdão 1.176/2015/TCU-P, subitem 9.7.
Critérios sobre proventos proporcionais (art. 62 da ON 02/2009/SSP/MPS) (subitem 9.2.4 do acórdão 1.176/2015/TCU-P)
Da contribuição previdenciária obrigatória, facultativa e da isenção sobre vantagens temporárias.
Da contribuição previdenciária do servidor ativo com ingresso em cargo efetivo até a instituição do Regime de Previdência complementar sem opção pela participação no RPC.
Da contribuição previdenciária do servidor ativo com ingresso em cargo efetivo até a instituição do Regime de Previdência complementar com opção pela participação no RPC.
Da contribuição previdenciária do servidor ativo com ingresso em cargo efetivo em outros entes, com nomeação posterior para cargo efetivo na União após a instituição do Regime de Previdência Complementar - RPC.
Da contribuição previdenciária decorrente de opção formulada pelo servidor nas licenças e afastamentos legais sem remuneração.
Do limite de isenção da contribuição previdenciária do servidor aposentado, do pensionista e do ente público.
Do limite de isenção da contribuição previdenciária dos aposentados e pensionistas acometidos por doença incapacitante
Da contribuição previdenciária do servidor aposentado e do pensionista.
Da não participação do ente sobre o pagamento dos proventos e pensão.
Da contribuição previdenciária dos servidores cedidos, licenciados e afastados sem remuneração.
Nas situações de cessão ou não para o exercício de mandato eletivo de vereador.
Nas situações de cessão para mandato eletivo de prefeito.
Nas situações de cessão para os demais mandatos eletivos.
2. DO ABONO DE PERMANÊNCIA
Para servidores com direito adquirido até 31/12/2003.
Para servidores com direitos adquiridos a partir de 01/01/2004.
Para servidores com direito a aposentadoria em regra de transição.
Para servidor com direito a aposentadoria especial.
Cálculo do abono.
Da opção tácita ou presumida.
Da Responsabilidade do ônus.
Da retroatividade do direito à concessão e da prescrição dos efeitos financeiros.
Das situações que implicam cancelamento do abono.
Da possibilidade de aposentar em outra modalidade diversa da que garantiu o Abono.
Do direito ao abono em decorrência de nomeação em outro cargo efetivo sem quebra do vínculo.
Dos casos em que o Abono representa apenas ilusão de ótica.
3. PENSÃO PREVIDENCIÁRIA
3.1 Pensão Civil
Normas:
Constituição Federal/88
Emendas Constitucionais 20/98 - 41/2003 - 47/2003 – 70/2012 – 88/2015
Leis nºs 8.112/90; 9717/98; 10.887/04; 11.784/08; e 13.135/2015
Da vigência e limite da pensão por morte.
Da pensão provisória
Dos beneficiários da pensão a partir de 18/06/2015
Da união estável como entidade familiar
Da dependência econômica
Das providências com relação a pensão alimentícia extrajudicial
Do pagamento da pensão conforme expectativa de sobrevida
Da carência e exceções do benefício
Da ordem de preferência dos beneficiários
Da divisão da pensão
Reversão da cota da pensão
Da perda da qualidade de beneficiário
Perda da Pensão por motivo de condenação por crime doloso
Da extinção da pensão
Do cálculo do valor da pensão
Cálculo vigente a partir de 05/10/1988 até 19/02/2004
Cálculo vigente a partir de 20/02/2004
Cálculo revisional decorrente da EMC 70/2012
Tabela dos valores do LMRGPS vigentes a partir da EMC 41/2003
Do reajuste dos benefícios – RPPS
Com paridade
Sem paridade
Da responsabilidade do custeio ou do ônus
Da prescrição da pensão
Prova posterior ou habilitação tardia de novos beneficiários
Da acumulação do benefício da pensão
Da contribuição previdenciária dos pensionistas
Da convocação para perícia-médica
Procedimentos quanto aos atos praticados na vigência da MP 664/2014
Da vigência dos atos a partir da Lei 13.135/2015
4. Módulo com a NOVA Proposta de Reforma da Previdência – PEC nº 287/2016 (apresentado de acordo com o projeto no Congresso Nacional).
4.1. Reforma sobre a regra geral de aposentadoria
4.2. Reforma sobre as várias situações na regra de transição de aposentadorias
4.3. Reforma sobre as regras com paridade e integralidade
4.4. Reforma sobre as regras sem paridade e com integralidade
4.5. Reforma sobre novos procedimentos da concessão de pensão
4.6. Consultoria do instrutor sobre a melhor situação para o servidor
4.7. Consultoria do instrutor em que situação é melhor os proventos sem paridade
Horários
-
08:00h às 12h e 14:00h às 18h
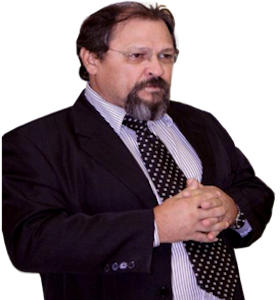
Instrutor(a)
João Araújo Magalhães Filho
Inscrição individual
2790
por participante
Condição promocional
2290
por participante, a partir de 4 inscrições do mesmo órgão
O que está incluído
- 04 coffee breaks
- Apostilas do Curso
- 02 sessões de Ginástica laboral
- Material de apoio (pasta, caneta, lápis, borracha, marca texto e bloco de anotações)
- Certificado (para participantes com mais de 70% de frequência)
O pagamento poderá ocorrer por nota de empenho ou transferência bancária. A forma de pagamento é escolhida na última etapa da inscrição.
Envie o respectivo comprovante para eventos@igp-brasil.com. A confirmação da vaga é enviada por e-mail e SMS.
- Favorecido
- INSTITUTO GESTÃO PÚBLICA
- CNPJ 25.100.085/0001-00
- Rua Jovino Dinoá nº 1993, sala A, Centro - CEP: 68900-075
- Banco
- Caixa Econômica Federal (104)
- Conta Corrente
- Ag. 3102 • C/C 1895-0
Fale com a organização
- eventos@igp-brasil.com
- (96)99182-1020 WhatsApp
Local e horário
- Auditório do TRE/AP
- Macapá-AP
- 08:00h às 12h e 14:00h às 18h
- 05 a 07 de junho de 2019 • 20h
Dúvidas frequentes
Como funciona a pré-inscrição?
Ao concluir o formulário, cada participante recebe um aviso de pré-inscrição por e-mail e SMS. A vaga é confirmada após o envio da nota de empenho ou do comprovante de pagamento para eventos@igp-brasil.com, em até dois dias antes do evento.
Quantos participantes posso inscrever de uma vez?
Até 10 participantes por envio, todos vinculados ao mesmo órgão ou empresa. Se o seu órgão tiver cortesias para este evento, faça as inscrições por cortesia em um envio separado das demais.
Quem pode se inscrever?
Servidores e colaboradores de órgãos públicos e empresas. O responsável pelas inscrições informa os dados do órgão e de cada participante; quem já participou de eventos do IGP-Brasil tem os dados preenchidos automaticamente pelo CPF.
Como recebo o certificado?
O certificado é emitido para participantes com mais de 70% de frequência e fica disponível na Área do Aluno. Cada certificado possui um código de validação que pode ser conferido on-line.
Posso transferir uma inscrição para outra pessoa?
Sim. Entre em contato com a organização pelos canais informados na aba "Informações" com o número da inscrição e os dados do novo participante.
Outros cursos e eventos
Veja a agenda completa e filtre por inscrições abertas.